 אהבתם? שתפו
 שיתוף בפייסבוק
 שיתוף ב-X
 שיתוף בלינקדאין
 שיתוף באימייל
 שיתוף בווטסאפ
 הדפסת כתבה
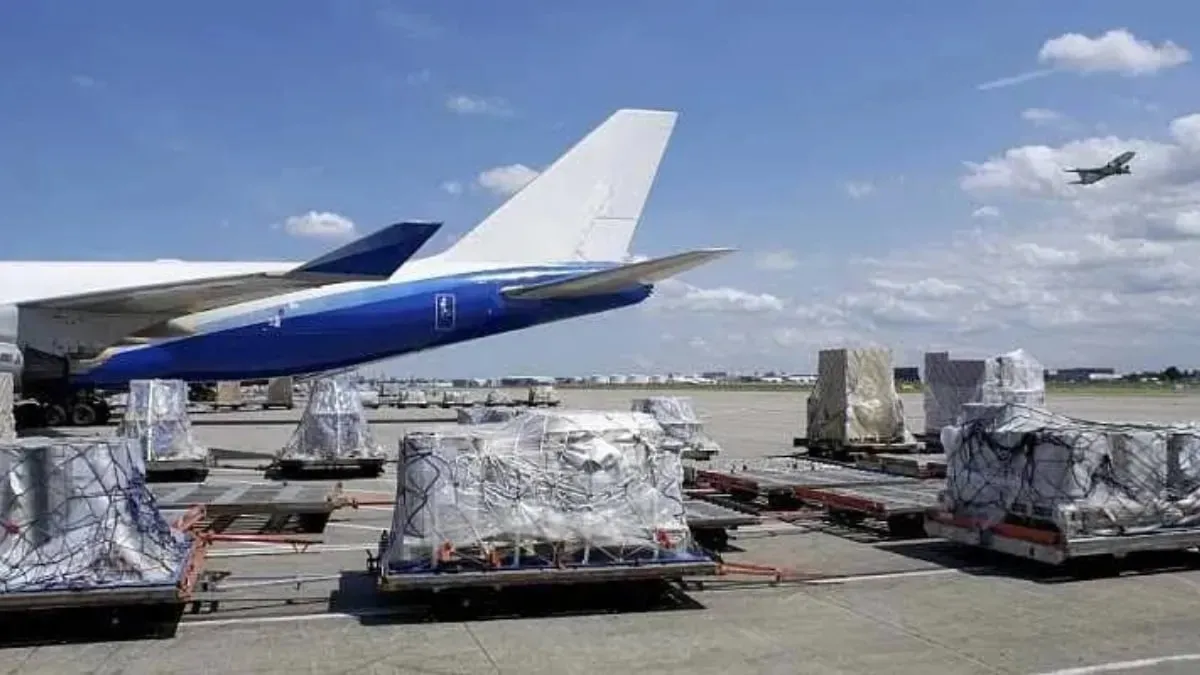
ארגון חברות התעופה הבינלאומי (IATA) פרסם היום (29 באוקטובר 2026) את נתוני שוק המטען האווירי העולמי לחודש ספטמבר, המצביעים על המשך האצת הביקוש בכלל האזורים.
הביקוש הכולל, הנמדד בטון-קילומטר מטען (CTK), רשם עלייה של 7.7% בהשוואה לספטמבר אשתקד, בעוד שבפעילות הבינלאומית נרשם זינוק של 8.6%. במקביל, היצע הקיבולת העולמי (ACTK) צמח בשיעור מתון יותר של 2.7%, דבר שהוביל לעלייה במקדמי העומס.
עם זאת, בענף מצביעים על אתגר עלויות חריף: מחירי הדלק הסילוני זינקו בספטמבר ב-17.5% לעומת החודש הקודם, ורשמו זינוק של 103.4% בהשוואה לרמתם לפני שנה.
מארי אוונס תומסן, סגנית נשיא בכירה לקיימות והכלכלנית הראשית ב- IATA, הדגישה כי האתגר המרכזי של חברות התעופה כיום הוא שורת העלויות. לדבריה, בעוד שאין מחסור בסחורות להטסה, התשואות בענף לא הדביקו את קצב הזינוק במחירי הדלק, והובלת המטענים באופן רווחי לנוכח מחירי הדלק הגבוהים הפכה למשימה מאתגרת בהרבה. לצד זאת, מדדי מנהלי הרכש העולמיים (PMI) לתפוקת ייצור והזמנות ייצוא חדשות הגיעו לשיא של חמש שנים, נתון הממשיך לספק רוח גבית לביקושים.
בחלוקה גיאוגרפית, חברות התעופה מצפון אמריקה הובילו את שיעורי הצמיחה בספטמבר עם זינוק של 11.8% בביקוש מול תוספת קיבולת של 0.8% בלבד.
באזור אסיה-פסיפיק נרשם גידול של 8.6% בביקוש לצד עלייה של 4.9% בקיבולת. חברות התעופה באמריקה הלטינית הציגו עלייה של 6.7% בביקוש, באפריקה נרשם גידול של 4.7%, ואילו באירופה צמח הביקוש ב-4.5% מול ירידה של 1.6% בקיבולת הזמינה.
במזרח התיכון נרשם הביצוע החלש ביותר מבין כלל האזורים, עם עלייה מתונה של 3.8% בלבד בביקוש למטען, וזאת חרף תוספת קיבולת משמעותית של 7.0%. נתיבי הסחר המקושרים לאזור ממשיכים לפעול תחת לחץ כבד: תנועת המטען בנתיב אירופה–מזרח תיכון צנחה בספטמבר ב-18.0% ורשמה חודש שביעי ברציפות של התכווצות, ובנתיב מזרח תיכון–אסיה נרשמה ירידה חדה של 10.2%.
לעומת זאת, נתיב אסיה–צפון אמריקה הוביל את הטבלה העולמית עם זינוק של 17.0%, הנתיב הפנים-אסיאתי צמח ב-10.2%, ובנתיב אירופה–צפון אמריקה נרשמה עלייה של 9.3%.
ביצועי שוק המטען האווירי לפי אזורים (ספטמבר 2026 מול ספטמבר 2025)
| אזור | נתח שוק עולמי | שינוי בביקוש (CTK) | שינוי בקיבולת (ACTK) | שינוי במקדם עומס (CLF) | מקדם עומס בפועל (CLF) |
|---|---|---|---|---|---|
| סך השוק העולמי | 100% | +7.7% | +2.7% | +2.2 נק' | 47.9% |
| צפון אמריקה | 24.6% | +11.8% | +0.8% | +4.3 נק' | 43.9% |
| אסיה-פסיפיק | 35.8% | +8.6% | +4.9% | +1.7 נק' | 50.7% |
| אמריקה הלטינית והקריביים | 2.9% | +6.7% | +7.6% | -0.3 נק' | 34.3% |
| אפריקה | 2.1% | +4.7% | -1.2% | +2.7 נק' | 47.0% |
| אירופה | 21.4% | +4.5% | -1.6% | +3.2 נק' | 54.6% |
| המזרח התיכון | 13.2% | +3.8% | +7.0% | -1.4 נק' | 44.0% |
צמיחה בנתיבי הסחר המרכזיים (ספטמבר 2026 מול ספטמבר 2025)
| נתיב סחר | שינוי שנתי בביקוש | מגמת צמיחה רציפה | נתח שוק עולמי |
|---|---|---|---|
| אסיה – צפון אמריקה | +17.0% | 8 חודשי צמיחה רצופים | 23.5% |
| פנים-אסיה | +10.2% | 35 חודשי צמיחה רצופים | 7.3% |
| אירופה – צפון אמריקה | +9.3% | 5 חודשי צמיחה רצופים | 13.5% |
| אירופה – אסיה | +6.0% | 43 חודשי צמיחה רצופים | 21.5% |
| אפריקה – אסיה | +2.6% | חודש ראשון של צמיחה | 1.3% |
| מזרח תיכון – אסיה | -10.2% | 7 חודשי התכווצות רצופים | 7.4% |
| אירופה – מזרח תיכון | -18.0% | 7 חודשי התכווצות רצופים | 5.2% |