 אהבתם? שתפו
 שיתוף בפייסבוק
 שיתוף ב-X
 שיתוף בלינקדאין
 שיתוף באימייל
 שיתוף בווטסאפ
 הדפסת כתבה
מסע ההצטיידות חסר התקדים של תעשיית ספנות המכולות אינו מראה סימני האטה: צבר ההזמנות העולמי (Orderbook) חוצה כעת את רף ה-15 מיליון TEU, כאשר גל נוסף של חוזים לאוניות ענק (Megamax) צפוי לדחוף את הסך הכולל לכיוון ה-16 מיליון TEU עוד לפני תום השנה.
לפי נתונים עדכניים של חברת המחקר Alphaliner, כ-40 אוניות מכולה גדולות נוספות צפויות להצטרף בקרוב לצבר הבנייה החדשה, בעסקאות המעורבות את ענקיות הספנות Maersk, Yang Ming, CMA CGM ו-MSC.
הזמנות מצד Maersk ו-Yang Ming צפויות להיחתם בקרוב, בעוד שחוזים מול CMA CGM ו-MSC כבר נחתמו ככל הנראה אך טרם אושרו רשמית.
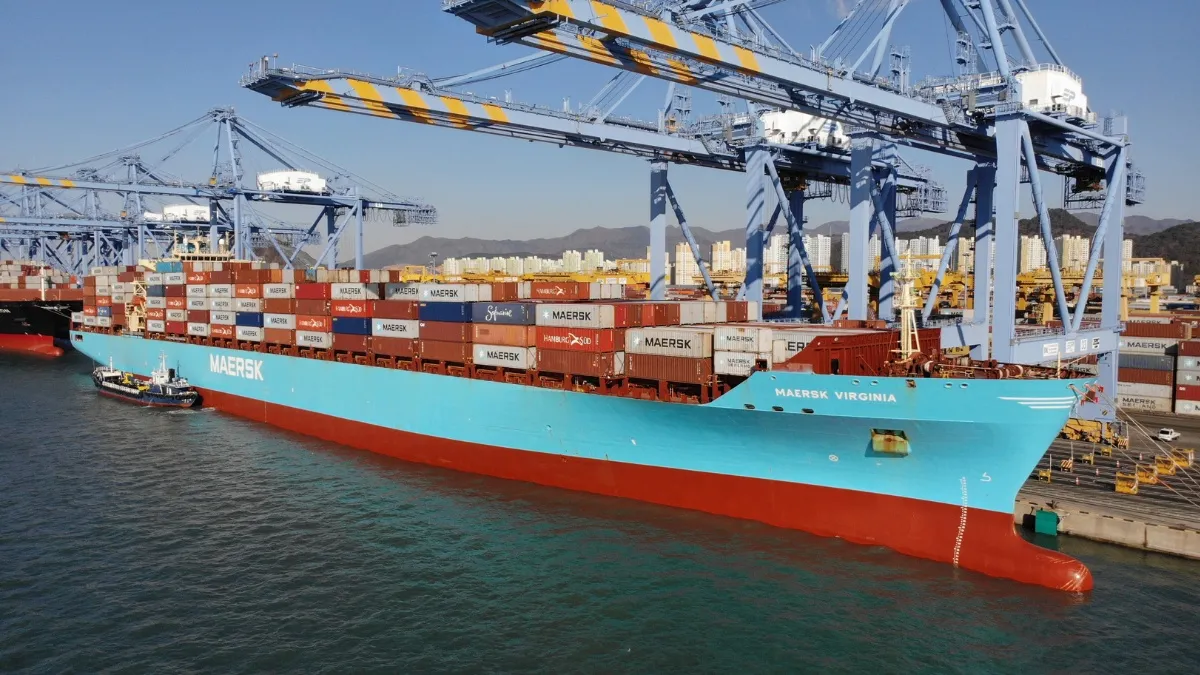
מארסק נכנסת לראשונה לסגמנט ה-24,000 TEU
אחת העסקאות המשמעותיות ביותר על הפרק היא חזרתה של Maersk הדנית לסגמנט אוניות הענק. ב-Alphaliner מדווחים כי חברת הספנות מנהלת משא ומתן בלעדי מול מספנות סיניות להזמנת סדרה של 12 אוניות בעלות הנעה דו-דלקית (LNG) בקיבולת של 24,000 TEU, לצד אופציה ל-12 אוניות נוספות.
במחיר מוערך של כ-240 מיליון דולר לאונייה, העסקה הראשונית מוערכת בכ-2.88 מיליארד דולר, ועלולה להגיע ל-5.76 מיליארד דולר אם ימומשו כל האופציות. עבור מארסק מדובר בכניסה ראשונה לקטגוריית ה-24,000 TEU, תוך מעבר מתכנון ה-Triple-E הדו-מנועי שהציגה לפני יותר מעשור. המספנות הסיניות זוכות לעדיפות בשל העלויות וזמינות חלונות הבנייה (Slots).
צבר הזמנות בגודל 44% מהצי הקיים - דווקא כשתעלת סואץ חוזרת
התרחבות צבר ההזמנות בולטת במיוחד בהשוואה לגודלו של הצי הפעיל כיום. מדד אוקטובר של Alphaliner מעריך את הקיבולת המוזמנת ב-15.12 מיליון TEU - שווי ערך ל-43.9% מהצי המסחרי הקיים כיום בים. התחזיות מציגות צמיחה בקיבולת הצי של 9.2% בשנת 2027 וגידול נוסף של 14.4% ב-2028.
גל אספקות זה מגיע בדיוק כאשר גיאוגרפיית התפעול הענפית חווה שינוי יסודי נוסף:
חזרה לנתיב סואץ: חברת הניתוח Sea-Intelligence דיווחה השבוע כי כ-60% מקיבולת המכולות בקווי אסיה-אירופה פועלת כעת (או מתוכננת לפעול) דרך תעלת סואץ במקום דרך כף התקווה הטובה.
שחרור קיבולת אפקטיבית: בהנחה שהתנאים הביטחוניים יאפשרו זאת, בחברה מצפים לנורמליזציה נוספת במהלך הרבעון הראשון של 2027. החזרה למסלולים קצרים יותר תשחרר קיבולת פנאי אפקטיבית לשוק שכבר ממילא מוצף במסירות פיזיות של אוניות חדשות.
בחברת התיווך הימי Braemar הדהדו אזהרה לפיה השילוב בין חזרת השירותים לתעלת סואץ לבין צבר ההזמנות התפוח "אינו שילוב אידיאלי לדמי החכירה". בבנק ההשקעות Jefferies הביעו חשש דומה לגבי 2027, תוך אזהרה כי מסירת האוניות החדשות תגרום לצמיחת הצי לעקוף את הביקוש למטענים.
למרות החששות לעתיד, שוק החכירה (Charter Market) הנוכחי מפגין עמידות יוצאת דופן:
אבטלה אפסית: רק 0.8% צי המכולות העולמי מוגדר כלא-פעיל מבחינה מסחרית.
שיא בדמי החכירה: דמי החכירה טיפסו לרמתם הגבוהה ביותר מזה ארבע שנים. ספינות זמינות באופן מיידי הן נדירות ביותר, כאשר יחידות גדולות משיגות הכנסות יומיות של שש ספרות.
במקביל, צבר ההזמנות משנה מחדש את בחירת מערכות ההנעה:
אוניות LNG דו-דלקיות: מהוות כעת 56% מהקיבולת המוזמנת. במהלך 2026 נרשמו הזמנות חדשות ל-LNG בהיקף של 2.3 מיליון TEU, והחוזים הקרובים צפויים להוסיף עוד מיליון TEU.
מתאנול: מהווה כ-12% בלבד מההזמנות, כאשר קצב ההזמנות של אוניות מונעות מתאנול כמעט נבלם לחלוטין.
הנעה קונבנציונלית: תופסת קצת פחות מ-32% מסך צבר ההזמנות.
לעת עתה, השיבושים הגיאופוליטיים והמחסור באוניות זמינות מיידית ממשיכים לתמוך בשיעורי רווח יוצאי דופן בשוק החכירה. אך ב-Alphaliner מזהירים כי ״מפולת האספקות״ הקרבה תגבה בסופו של דבר את מחירה מהשוק.